
ارزشگذاری سهام با روش DCF؛ آموزش گامبهگام جریان نقد آزاد، نرخ تنزیل و ارزش ذاتی + فایل اکسل رایگان
قیمت سهم را بازار تعیین میکند، اما ارزش آن به توانایی شرکت در تولید پول نقد در آینده بستگی دارد. روش جریان نقد تنزیلشده یا DCF (Discounted Cash Flow) بر یک ایده ساده استوار است: ارزش هر کسبوکار برابر ارزش حال همه پول نقدی است که در آینده برای صاحبانش تولید میکند.
در این مقاله ارزشگذاری سهام با روش DCF را در شش گام و با یک مثال عددی کامل آموزش میدهیم و در پایان یک فایل اکسل رایگان برای تمرین در اختیارتان میگذاریم.
📌 خلاصه در یک نگاه
- ارزش ذاتی سهم = ارزش حال جریانهای نقد آزاد آینده، منهای بدهی خالص، تقسیم بر تعداد سهام.
- سه فرض کلیدی: نرخ رشد، نرخ تنزیل (WACC) و رشد پایانی.
- جریان نقد اسمی را فقط با نرخ تنزیل اسمی تنزیل کنید.
- همیشه تحلیل حساسیت و حاشیه اطمینان را کنار نتیجه ببینید.
📑 فهرست مطالب
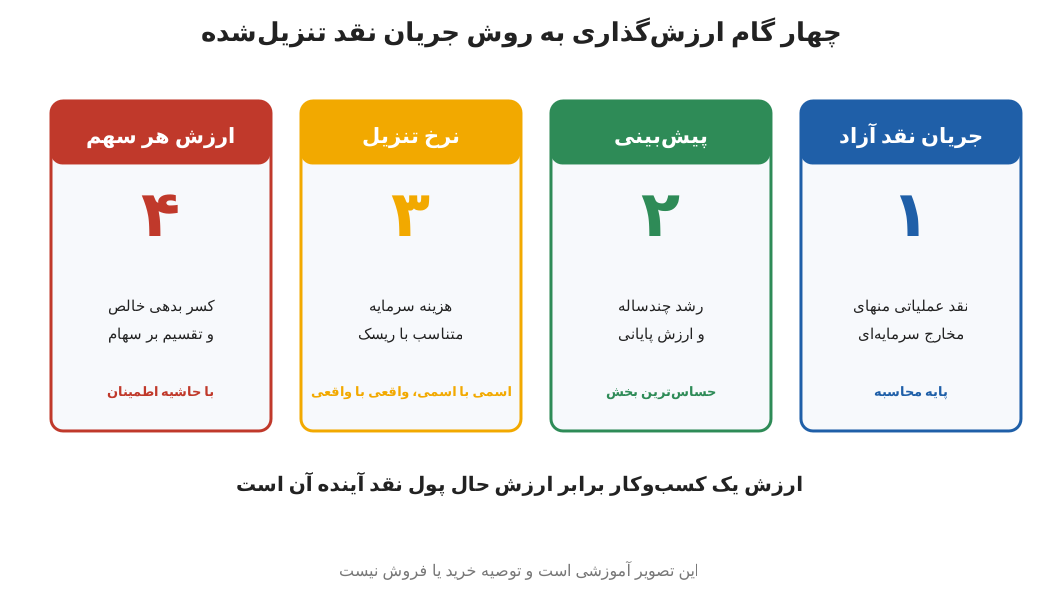
تصویر ۱: گامهای ارزشگذاری سهام به روش جریان نقد تنزیلشده (DCF).
مقدمه: سهم چقدر میارزد؟
منطق DCF همان منطقی است که در ارزشگذاری اوراق بدهی هم به کار میرود؛ با این تفاوت که جریان نقدی سهام نامطمئن است و باید پیشبینی شود.
این مقاله سومین و آخرین بخش از مجموعه تحلیل بنیادی است و بر دو مقاله قبلی بنا شده است: صورتهای مالی چیست؟ آموزش خواندن ترازنامه، صورت سود و زیان و جریان وجوه نقد برای سهامداران و نسبتهای مالی مهم در تحلیل بنیادی؛ ROE، ROA، P/B، حاشیه سود و نسبت بدهی با مثال. همان شرکت فرضی را ارزشگذاری میکنیم.
گام اول: جریان نقد آزاد
تعریف
جریان نقد آزاد شرکت (FCFF) پولی است که پس از پرداخت هزینههای عملیاتی، مالیات و سرمایهگذاری لازم برای حفظ و رشد کسبوکار، برای همه تأمینکنندگان سرمایه (سهامداران و طلبکاران) باقی میماند. شکل ساده آن:
در تعریف دقیقتر، هزینه بهره پس از مالیات به جریان نقد عملیاتی برگردانده میشود؛ برای سادگی آموزشی از شکل ساده استفاده میکنیم.
نقطه شروع در شرکت فرضی
در مقاله صورتهای مالی (و صورت سود و زیان) دیدیم جریان نقد عملیاتی ۱۷۰ و مخارج سرمایهای ۹۰ است؛ پس جریان نقد آزاد سال پایه ۸۰ است.
گام دوم: پیشبینی جریان نقد
دوره پیشبینی صریح
معمولاً جریان نقد برای ۵ تا ۱۰ سال پیشبینی میشود. فرض کنید شرکت فرضی ۵ سال با رشد ۲۰٪ در سال رشد کند (این نرخ اسمی است و باید با تورم فرضی و رشد واقعی فروش سازگار باشد):
| سال | جریان نقد آزاد | ضریب تنزیل با ۲۵٪ | ارزش حال |
|---|---|---|---|
| ۱ | ۹۶٫۰ | ۰٫۸۰۰ | ۷۶٫۸ |
| ۲ | ۱۱۵٫۲ | ۰٫۶۴۰ | ۷۳٫۷ |
| ۳ | ۱۳۸٫۲ | ۰٫۵۱۲ | ۷۰٫۸ |
| ۴ | ۱۶۵٫۹ | ۰٫۴۱۰ | ۶۷٫۹ |
| ۵ | ۱۹۹٫۱ | ۰٫۳۲۸ | ۶۵٫۲ |
| جمع ارزش حال دوره صریح | ۳۵۴٫۵ | ||
از کجا نرخ رشد بیاوریم؟
پیشبینی خوب از تحلیل کسبوکار میآید، نه از یک عدد دلخواه: ظرفیت تولید، رشد مقدار فروش، قیمتگذاری، حاشیه سود و نیاز به سرمایهگذاری.
گام سوم: نرخ تنزیل
هزینه سرمایه
نرخ تنزیل باید ریسک جریان نقد را منعکس کند. برای جریان نقد آزاد شرکت، معمولاً از میانگین موزون هزینه سرمایه (WACC) استفاده میشود؛ یعنی میانگین هزینه حقوق صاحبان سهام و هزینه بدهی پس از مالیات، با وزن هر کدام در ساختار سرمایه.
مثال عددی فرضی
- هزینه حقوق صاحبان سهام: با مدل CAPM، نرخ بدون ریسک فرضی ۲۰٪ بهاضافه بتای ۱٫۲ ضرب در صرف ریسک بازار فرضی ۸٪، یعنی ۲۹٫۶٪.
- هزینه بدهی پس از مالیات: نرخ بهره فرضی ۲۴٪ ضرب در (۱ منهای نرخ مالیات ۲۵٪)، یعنی ۱۸٪.
- وزنها: ۶۰٪ حقوق صاحبان سهام و ۴۰٪ بدهی.
قاعده سازگاری: اسمی با اسمی، واقعی با واقعی
گام چهارم: ارزش پایانی
چرا لازم است؟
شرکت پس از سال پنجم هم به کار ادامه میدهد. ارزش همه جریانهای نقدی پس از دوره صریح را با ارزش پایانی خلاصه میکنیم. رایجترین روش، مدل رشد ثابت (گوردون) است:
مثال عددی فرضی
با رشد پایانی ۱۰٪ و نرخ تنزیل ۲۵٪:
- ارزش پایانی در پایان سال پنجم: ۱۹۹٫۱ × ۱٫۱ ÷ ۰٫۱۵ یعنی حدود ۱٬۴۶۰.
- ارزش حال آن: ۱٬۴۶۰ × ۰٫۳۲۸ یعنی حدود ۴۷۸٫۴.
گام پنجم: از ارزش شرکت به ارزش هر سهم
مقایسه با قیمت بازار
در مقاله نسبتهای مالی، قیمت فرضی بازار را ۹۰۰ ریال گرفتیم. ارزش ذاتی ۲۶۶ ریال بسیار کمتر است. این تفاوت دو تفسیر ممکن دارد: یا فرضهای ما (رشد ۲۰٪ و نرخ ۲۵٪) نسبت به انتظارات بازار محافظهکارانه است، یا بازار بیش از حد خوشبین است.
گام ششم: تحلیل حساسیت
چون نتیجه DCF به فرضها بسیار حساس است، هرگز به یک عدد بسنده نکنید. جدول زیر ارزش ذاتی هر سهم (ریال) را در ترکیبهای مختلف نرخ تنزیل و رشد پایانی نشان میدهد (سناریوی پایه پررنگ شده است):
| نرخ تنزیل | رشد پایانی ۸٪ | رشد پایانی ۱۰٪ | رشد پایانی ۱۲٪ |
|---|---|---|---|
| ۲۲٪ | ۳۲۴ | ۳۷۸ | ۴۵۳ |
| ۲۵٪ | ۲۳۴ | ۲۶۶ | ۳۰۸ |
| ۲۸٪ | ۱۷۲ | ۱۹۳ | ۲۱۸ |
با تغییر ۳ واحد درصد در نرخ تنزیل، ارزش ذاتی ۳۰ تا ۴۰ درصد جابهجا میشود. نمودار زیر حساسیت به نرخ تنزیل را با رشد پایانی ثابت ۱۰٪ نشان میدهد.
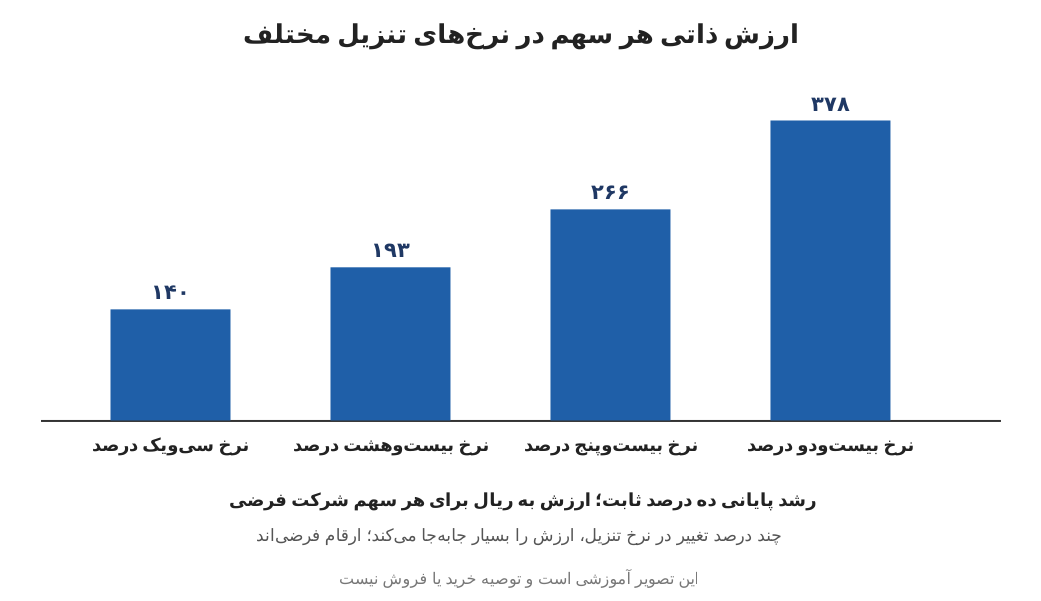
تصویر ۲: ارزش ذاتی هر سهم در نرخهای تنزیل مختلف (رشد پایانی ثابت ۱۰٪، ارقام فرضی).
حاشیه اطمینان
چون همه فرضها نامطمئناند، سرمایهگذاران محتاط فقط وقتی سهم را جذاب میدانند که قیمت بازار بهاندازه کافی کمتر از ارزش ذاتی برآوردی باشد. این فاصله را حاشیه اطمینان میگویند.
حاشیه اطمینان خطای پیشبینی را جبران نمیکند، اما آسیب آن را کم میکند.
محدودیتهای DCF
- حساسیت شدید به فرضها: «ورودی بد، خروجی بد».
- شرکتهای با جریان نقد منفی یا نامنظم: برای شرکتهای نوپا یا چرخهای، DCF ساده دشوار است.
- شرکتهای مالی: برای بانکها و بیمهها معمولاً روشهای دیگری به کار میرود.
- تورم و نرخ ارز: در اقتصادهای پرنوسان، پیشبینی اسمی بسیار نامطمئن است.
- عوامل غیرمالی: ریسکهای قانونی و قیمتگذاری دستوری در مدل ساده دیده نمیشوند.
به همین دلیل، تحلیلگران معمولاً DCF را در کنار روشهای نسبی مثل P/E و P/B و تحلیل صنعت به کار میبرند.
دانلود فایل اکسل ارزشگذاری سهام با روش DCF (رایگان)
📊 جعبهابزار اکسل ارزشگذاری DCF
۶ برگه آماده: راهنما، نرخ تنزیل، مدل DCF، حساسیت، چکلیست و نمودار
- در برگه «نرخ تنزیل» نرخ بدون ریسک، بتا، صرف ریسک، هزینه بدهی و وزنها را وارد میکنید و WACC را میبینید.
- در برگه «مدل DCF» جریان نقد پایه، رشد، رشد پایانی، بدهی خالص، تعداد سهام و قیمت بازار را وارد میکنید و ارزش ذاتی، سهم ارزش پایانی، حاشیه اطمینان و قیمت آستانه را میبینید.
- در برگه «حساسیت» ارزش ذاتی را در ترکیبهای مختلف نرخ تنزیل و رشد پایانی میبینید.
سلولهای زرد ورودیاند. ارقام نمونه فرضیاند و به هیچ شرکت واقعی مربوط نیستند.
اشتباهات رایج مبتدیها
- ❌ ترکیب رشد اسمی با نرخ تنزیل واقعی
- ❌ رشد پایانی نزدیک یا بیشتر از نرخ تنزیل
- ❌ فرض رشد بالا بدون سرمایهگذاری کافی
- ❌ فراموش کردن کسر بدهی خالص
- ❌ اعتماد به یک عدد بدون تحلیل حساسیت
- ❌ استفاده از سال پایه غیرعادی
- ❌ نادیده گرفتن حاشیه اطمینان
- ❌ اعتماد به ارقام نمونه بهجای گزارش رسمی
سؤالات متداول
روش DCF چیست؟
روشی که ارزش شرکت را برابر ارزش حال جریانهای نقد آزاد آینده آن محاسبه میکند.
جریان نقد آزاد چیست؟
جریان نقد عملیاتی منهای مخارج سرمایهای لازم برای حفظ و رشد کسبوکار.
WACC چیست؟
میانگین موزون هزینه حقوق صاحبان سهام و هزینه بدهی پس از مالیات.
ارزش پایانی چیست؟
ارزش خلاصهشده همه جریانهای نقدی پس از دوره پیشبینی صریح.
چرا تحلیل حساسیت لازم است؟
چون تغییر کوچک در نرخ تنزیل یا رشد، ارزش ذاتی را بسیار تغییر میدهد.
حاشیه اطمینان چیست؟
فاصله بین ارزش ذاتی برآوردی و قیمت خرید که خطای پیشبینی را تا حدی جبران میکند.
فایل اکسل را چگونه استفاده کنم؟
فقط سلولهای زرد را تغییر دهید، ارقام را از گزارش رسمی شرکت بردارید و همیشه جدول حساسیت را ببینید.
جمعبندی
ارزشگذاری DCF شش گام دارد: محاسبه جریان نقد آزاد، پیشبینی، تعیین نرخ تنزیل، ارزش پایانی، تبدیل ارزش شرکت به ارزش هر سهم، و تحلیل حساسیت همراه با حاشیه اطمینان. این روش قدرتمند است، چون شما را وادار میکند فرضهایتان را صریح بنویسید، اما نتیجه آن هرگز قطعی نیست. با این مقاله مجموعه سهقسمتی تحلیل بنیادی کامل میشود. برای مرور، از مقاله صورتهای مالی چیست؟ آموزش خواندن ترازنامه، صورت سود و زیان و جریان وجوه نقد برای سهامداران شروع کنید.
فراموش نکنید فایل اکسل ارزشگذاری DCF را دانلود کنید.
مطالب زیر را حتما بخوانید
-

اختیار فروش تبعی چیست؟ بیمه سهام در عرضه اولیه و بازار ثانویه، شرایط اعمال و محاسبه ارزش + ماشینحساب اکسل
25 بازدید
-
استراتژی استرادل و استرانگل در اختیار معامله بورس: سود از نوسان شدید در هر دو جهت + ماشینحساب سود و زیان اکسل
14 بازدید
-
صندوق زمین و ساختمان و صندوق املاک چیست؟ سرمایهگذاری در مسکن با پول کم، ساختار، بازده و ریسکها + فایل اکسل
18 بازدید
-
کانال کلتنر و کانال دونچیان چیست؟ فرمول، تفاوت با باند بولینگر و استراتژیهای شکست و روند + ماشینحساب اکسل
12 بازدید
-
الگوی گارتلی، پروانه و خفاش: نسبتهای فیبوناچی هر الگو، ناحیه PRZ و نحوه معامله + ماشینحساب هارمونیک اکسل
13 بازدید




دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.