
محاسبه نرخ بهره وام و تسهیلات: راهنمای جامع و ماشینحساب رایگان اکسل
کلیدواژه اصلی: محاسبه نرخ بهره وام و تسهیلات | کلیدواژههای فرعی: ماشینحساب وام، محاسبه قسط وام، نرخ سود مؤثر، سود مقطوع، جدول اقساط، جریمه دیرکرد وام
وقتی مبلغی وام میگیرید، معمولاً یک سؤال ساده دارید: «ماهی چقدر قسط میدهم و در آخر چقدر سود پرداختهام؟» جواب این سؤال به نرخ بهره و روش محاسبهی آن بستگی دارد، و دو وام با یک نرخ ظاهری میتوانند هزینهی کاملاً متفاوتی داشته باشند. در این راهنمای جامع یاد میگیرید محاسبهی نرخ بهرهی وام و تسهیلات چطور انجام میشود، قسط ثابت از کجا میآید، تفاوت سود ماندهی کاهنده و سود مقطوع چیست، نرخ مؤثر یعنی چه و جریمهی دیرکرد چگونه حساب میشود. در پایان هم یک ماشینحساب اکسل کاربردی در اختیارتان میگذاریم تا وام خودتان را قبل از امضای قرارداد بسنجید.
نرخ بهره و نرخ سود تسهیلات یعنی چه؟
نرخ بهره، هزینهی استفاده از پول است. در نظام بانکی ایران معمولاً از واژهی «نرخ سود تسهیلات» استفاده میشود. اگر وامی با نرخ ۲۳ درصد سالانه بگیرید، یعنی در یک سال برای هر ۱۰۰ واحد ماندهی بدهی، ۲۳ واحد سود پرداخت میکنید. مهمترین نکته این است که سود روی ماندهی بدهی حساب میشود، نه روی کل مبلغ اولیه (مگر در روش مقطوع که بعداً توضیح میدهیم).
اجزای هزینهی یک وام معمولاً اینهاست:
- اصل وام: مبلغی که دریافت میکنید.
- سود (بهره): هزینهی استفاده از پول بانک.
- کارمزد و هزینههای جانبی: مثل کارمزد صدور، حق بیمه، هزینهی ثبت و ضامن؛ در بعضی وامها از ابتدا کسر میشود.
- جریمهی دیرکرد: فقط در صورت تأخیر در پرداخت.
فرمول محاسبهی قسط ثابت وام
در بیشتر وامهای اقساطی، قسط هر ماه یکسان است. این قسط با فرمول اقساط مساوی (Annuity) حساب میشود:
قسط = اصل وام × r ÷ (۱ − (۱ + r) به توان منفی n)
در این فرمول r نرخ سود ماهانه (نرخ سالانه تقسیم بر ۱۲) و n تعداد اقساط است. در اکسل همین کار را تابع PMT انجام میدهد.
یک مثال عددی
فرض کنید ۱۰۰ میلیون تومان وام با نرخ ۲۳ درصد سالانه و ۲۴ ماهه بگیرید (اعداد فرضی و آموزشی). نرخ ماهانه حدود ۱٫۹۲ درصد است. قسط ثابت حدود ۵٫۲۴ میلیون تومان میشود و مجموع سودی که در دو سال میدهید حدود ۲۵٫۷ میلیون تومان است. یعنی در مجموع حدود ۱۲۵٫۷ میلیون تومان برمیگردانید.
قسط شامل چه چیزی است؟ اصل و سود
هر قسط دو بخش دارد: بخشی که اصل بدهی را کم میکند و بخشی که سود است. در ابتدا چون ماندهی بدهی زیاد است، سهم سود در قسط بزرگتر است. در همان مثال، در قسط اول حدود ۱٫۹۲ میلیون تومان سود و ۳٫۳۲ میلیون تومان اصل پرداخت میکنید، ولی در قسط آخر فقط حدود ۹۸ هزار تومان سود و ۵٫۱۴ میلیون تومان اصل.
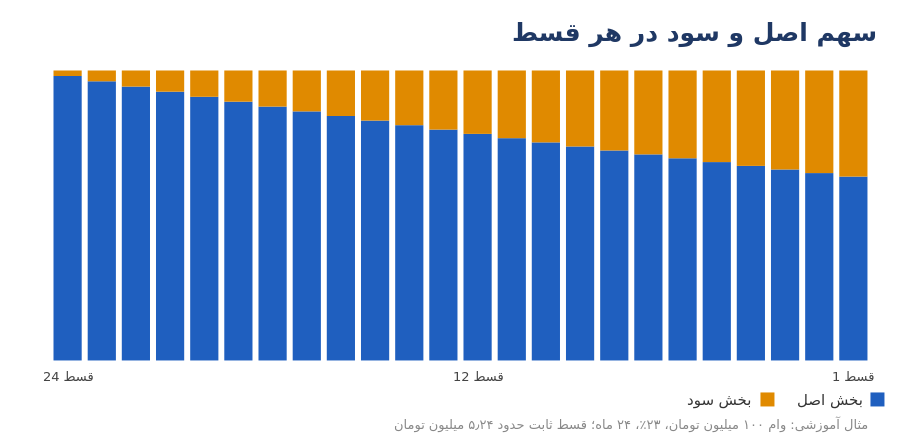
تصویر ۱: سهم اصل و سود در ۲۴ قسط یک وام نمونه. با گذشت زمان سهم سود کم و سهم اصل زیاد میشود.
نتیجهی عملی: اگر وام را زودتر تسویه کنید، بخش بزرگی از سود آینده را نمیپردازید (البته باید شرایط قرارداد و کارمزد تسویهی زودهنگام را بررسی کنید).
روشهای محاسبهی سود: ماندهی کاهنده یا مقطوع؟
سود روی ماندهی کاهنده
در این روش هر ماه سود فقط روی ماندهی بدهی حساب میشود. هرچه اصل را پرداخت کنید، مانده کمتر و سود کمتر میشود. فرمول قسط ثابتی که بالا گفتیم بر همین پایه است.
سود مقطوع (ساده)
در این روش، سود کل دوره از ابتدا روی کل مبلغ اولیه حساب میشود: اصل × نرخ سالانه × تعداد سال. بعد اصل و سود با هم جمع و بر تعداد اقساط تقسیم میشود. در مثال ما سود مقطوع ۲۳ درصد برای دو سال برابر ۴۶ میلیون تومان میشود و قسط حدود ۶٫۰۸ میلیون تومان.
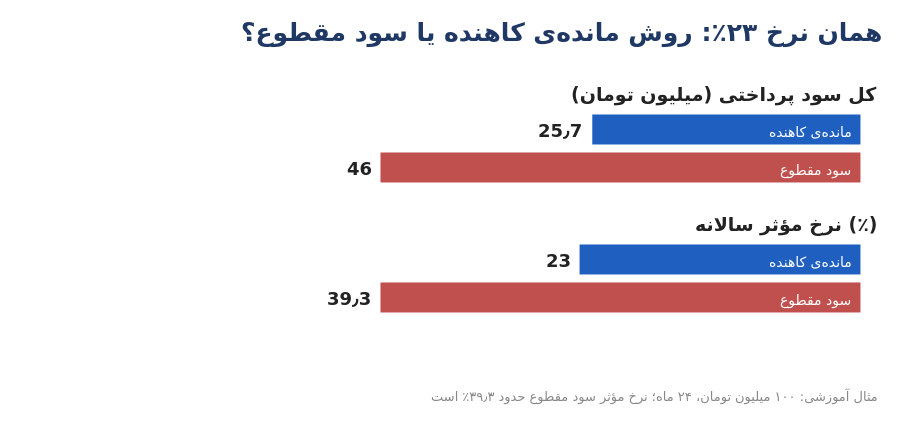 تصویر ۲: با همان نرخ ظاهری ۲۳ درصد، سود مقطوع سود بیشتری و نرخ مؤثر بالاتری دارد.
دلیلش ساده است: در روش مقطوع حتی وقتی ماندهی بدهی کم شده، سود همچنان روی مبلغ اولیه محاسبه میشود. نرخ مؤثر سود مقطوع این مثال حدود ۳۹ درصد است، نه ۲۳ درصد. پس قبل از قبول وام، حتماً بپرسید سود به کدام روش حساب میشود.
نرخ مؤثر (APR) چیست و چرا مهم است؟
نرخ مؤثر نرخی است که هزینهی واقعی وام را با درنظرگرفتن روش محاسبه، کارمزدها و زمان پرداختها نشان میدهد. دو وام با نرخ ظاهری یکسان ممکن است نرخ مؤثر متفاوتی داشته باشند. مثلاً اگر در همان وام ۱۰۰ میلیونی ۴ درصد کارمزد در ابتدا کسر شود و شما عملاً ۹۶ میلیون دریافت کنید ولی اقساط بر اساس ۱۰۰ میلیون پرداخت شود، نرخ مؤثر از ۲۳ درصد به حدود ۲۷٫۴ درصد میرسد.
در اکسل برای این کار از تابع RATE استفاده میشود: تعداد اقساط، مبلغ قسط و مبلغی که واقعاً دریافت کردهاید را میدهید و نرخ ماهانه را میگیرید؛ ضرب در ۱۲ نرخ سالانهی مؤثر (اسمی) میشود.
جریمهی دیرکرد وام چگونه حساب میشود؟
اگر قسط را به موقع نپردازید، علاوه بر سود، وجه التزام (جریمهی دیرکرد) هم تعلق میگیرد. در سالهای اخیر این نرخ معمولاً حدود نرخ سود وام بهعلاوهی ۶ درصد بوده و بر مبلغ قسط معوق و به تناسب روزهای تأخیر محاسبه میشود. توجه کنید که مقررات جریمهی دیرکرد تغییر میکند؛ برای نمونه بانک مرکزی برای وامهای خرد تا سقف ۷۰۰ میلیون تومان در بازهی ۹ اسفند ۱۴۰۴ تا ۹ اردیبهشت ۱۴۰۵ بخشودگی جریمهی دیرکرد را اعلام کرد. پس همیشه قرارداد خود و بخشنامهی جاری بانک مرکزی را بررسی کنید.
فرمول سادهی آموزشی: جریمه = مبلغ قسط معوق × (نرخ جریمه سالانه ÷ ۳۶۵) × تعداد روز تأخیر. مبنای روز (۳۶۵ یا ۳۶۰) در قرارداد مشخص میشود.
دانلود ماشینحساب اکسل وام و تسهیلات (رایگان)
دانلود فایل اکسل ماشینحساب وام
این فایل شامل این بخشهاست:
- ماشینحساب وام: مبلغ، نرخ سالانه، تعداد اقساط و کارمزد را وارد کنید تا قسط ماهانه، مجموع سود، مجموع بازپرداخت و نرخ مؤثر را ببینید.
- جدول اقساط: برای هر ماه، سهم اصل، سهم سود و ماندهی بدهی را با نمودار ببینید.
- مقایسهی ماندهی کاهنده و سود مقطوع: همان نرخ ظاهری را در دو روش بسنجید و نرخ مؤثر هر دو را ببینید.
- توان بازپرداخت: درآمد ماهانه و سقف مجاز قسط را وارد کنید تا حداکثر مبلغ وام متناسب با آن حساب شود.
- جریمهی دیرکرد: قسط، نرخ جریمه و روزهای تأخیر را وارد کنید.
اعداد نمونه فرضیاند؛ آنها را با شرایط قرارداد خودتان جایگزین کنید.
توان بازپرداخت: وام چقدر برای شما مناسب است؟
یک قاعدهی آموزشی رایج این است که مجموع اقساط ماهانهی شما نباید بخش بزرگی از درآمد ماهانه را بخورد؛ بسیاری از مشاوران عدد کمتر از یکسوم تا حدود چهل درصد درآمد را بهعنوان سقف محتاطانه در نظر میگیرند، ولی عدد مناسب برای هر خانوار به هزینهها و تعهداتش بستگی دارد. روش کار این است که سقف قسط را از درآمد حساب کنید و بعد با فرمول معکوس (تابع PV در اکسل) حداکثر مبلغ وام را بیابید. فایل اکسل این مقاله همین کار را انجام میدهد.
چطور هزینهی وام را کم کنیم؟
- نرخ مؤثر را مقایسه کنید، نه فقط نرخ ظاهری.
- تعداد اقساط را بررسی کنید: دورهی طولانیتر قسط را کم میکند ولی مجموع سود را بالا میبرد.
- از کارمزدها و هزینههای جانبی بپرسید و آنها را در محاسبه بیاورید.
- امکان تسویهی زودتر را بپرسید و شرایط آن را در قرارداد ببینید.
- زمانبندی قسط را با زمان دریافت درآمدتان هماهنگ کنید تا دیرکرد پیش نیاید.
- از وام برای هدف مولد یا ضروری استفاده کنید و فراموش نکنید بازپرداخت در شرایط تورمی هم ارزش واقعی متفاوتی دارد.
مثال: مقایسهی دو پیشنهاد وام
فرض کنید دو پیشنهاد برای ۱۰۰ میلیون تومان و ۲۴ ماه دارید (اعداد فرضی):
- پیشنهاد الف: نرخ ۲۳ درصد، بدون کارمزد. قسط حدود ۵٫۲۴ میلیون تومان و مجموع سود حدود ۲۵٫۷ میلیون تومان.
- پیشنهاد ب: نرخ ۲۰ درصد ولی ۳ میلیون تومان کارمزد در ابتدا. قسط حدود ۵٫۰۹ میلیون تومان و مجموع سود حدود ۲۲٫۱ میلیون تومان.
نرخ ب پایینتر است و قسطش کمتر، اما اگر کارمزد ۳ میلیونی را هم حساب کنید، هزینهی کل حدود ۲۵٫۱ میلیون تومان میشود؛ تقریباً هماندازهی پیشنهاد الف. این یعنی فقط مقایسهی نرخ ظاهری کافی نیست و باید هزینهی کل و نرخ مؤثر را دید. اگر قصد دارید وام را زودتر تسویه کنید، کارمزد ابتدایی که برگشتناپذیر است، سنگینتر هم حس میشود. همین مقایسه را در برگهی «مقایسه» فایل اکسل میتوانید با اعداد واقعی پیشنهادهای خودتان انجام دهید.
اشتباهات رایج هنگام گرفتن وام
- نگاهکردن فقط به مبلغ قسط و نادیدهگرفتن مجموع بازپرداخت.
- ندانستن روش محاسبهی سود (کاهنده یا مقطوع).
- فراموشکردن کارمزد و هزینههای جانبی.
- گرفتن وام بیش از توان بازپرداخت.
- امضای قرارداد بدون خواندن بندهای جریمه و تسویهی زودهنگام.
سؤالات متداول درباره محاسبهی نرخ بهره وام
قسط وام چگونه حساب میشود؟
با فرمول اقساط مساوی: اصل وام ضرب در نرخ ماهانه، تقسیم بر یک منهای (۱ + نرخ ماهانه) به توان منفی تعداد اقساط. در اکسل از تابع PMT استفاده کنید.
نرخ مؤثر وام یعنی چه؟
نرخ واقعی هزینهی وام با درنظرگرفتن روش محاسبهی سود، کارمزدها و زمان پرداختها.
سود مقطوع بهتر است یا ماندهی کاهنده؟
برای وامگیرنده معمولاً ماندهی کاهنده ارزانتر است، چون سود فقط روی ماندهی بدهی حساب میشود.
جریمهی دیرکرد وام چقدر است؟
بر اساس قرارداد و مقررات جاری بانک مرکزی تعیین میشود و در سالهای اخیر معمولاً نرخ سود بهعلاوهی ۶ درصد بوده است؛ برای مقدار دقیق به قرارداد خود مراجعه کنید.
آیا با پرداخت زودتر وام سود کمتری میدهم؟
در روش ماندهی کاهنده بله، چون سود آینده حذف میشود؛ ولی شرایط تسویهی زودهنگام و کارمزد احتمالی را در قرارداد بررسی کنید.
جمعبندی
محاسبهی نرخ بهرهی وام فقط یک عدد نیست؛ روش محاسبه، کارمزدها، تعداد اقساط و توان بازپرداخت همهی هزینه را میسازند. قبل از گرفتن هر وام، قسط، مجموع بازپرداخت و نرخ مؤثر را حساب کنید و دو پیشنهاد را با هم مقایسه کنید. ماشینحساب اکسل این مقاله این کار را برایتان ساده میکند.
فراموش نکنید ماشینحساب اکسل وام را دانلود کنید.
هشدار: محتوای این مقاله آموزشی است و توصیهی مالی یا بانکی نیست. شرایط قرارداد و مقررات را از بانک و بانک مرکزی بررسی کنید. اعداد مثالها فرضیاند.
مطالب زیر را حتما بخوانید
-

نقدینگی چیست و در اقتصاد ایران چه نقشی دارد؟ آموزش کامل نقدینگی، پایهی پولی و ضریب فزاینده + ماشینحساب اکسل
7 بازدید
-
علل تورم در اقتصاد ایران: بررسی عوامل پولی، ارزی، بودجهای و ساختاری + ماشینحساب اکسل
7 بازدید
-
تورم چیست؟ آموزش ساده تورم، انواع، علل، اثرات و نحوهی محاسبه + ماشینحساب اکسل
9 بازدید
-
خرید نفت: راهنمای کامل سرمایهگذاری روی نفت، انواع ابزارها و ریسکها + ماشینحساب اکسل
45 بازدید
-
خرید نقره: راهنمای کامل خرید + ماشینحساب اکسل
9 بازدید




دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.